

Mở rộng nguồn lực, lan tỏa hiệu quả an sinh
Những con số ghi nhận trong 10 tháng năm 2026 cho thấy quy mô và năng lực cung ứng vốn của Chi nhánh Ngân hàng Chính sách xã hội (NHCSXH) TP. Cần Thơ tiếp tục được củng cố. Đến cuối tháng 10, tổng nguồn vốn đạt 19.552 tỷ đồng, tăng gần 1.968 tỷ đồng, tương đương 11,19% so với năm 2025. Đáng chú ý, nguồn vốn nhận ủy thác từ ngân sách địa phương đạt 3.700 tỷ đồng, tăng hơn 38%, hoàn thành trên 205% chỉ tiêu được giao trong năm 2026.
Đây không đơn thuần là sự gia tăng về quy mô tài chính, mà còn phản ánh sự chuyển biến trong nhận thức và trách nhiệm của chính quyền địa phương đối với mục tiêu giảm nghèo, phát triển kinh tế và bảo đảm an sinh xã hội. Việc chủ động bố trí ngân sách ủy thác qua NHCSXH đã góp phần bổ sung nguồn lực tại chỗ, giúp chính sách tín dụng ưu đãi có thêm điều kiện tiếp cận đúng nhu cầu của người dân.
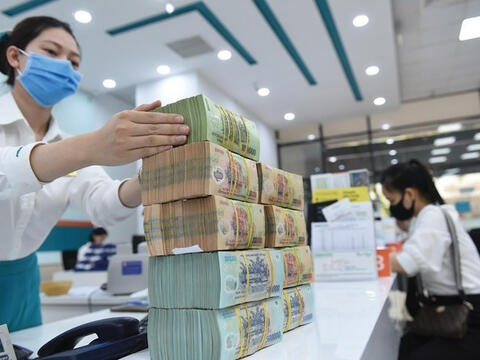
Trong 10 tháng năm 2026, tổng doanh số cho vay đạt 4.652 tỷ đồng, với 72.220 lượt hộ nghèo và các đối tượng chính sách khác được tiếp cận vốn. Tổng dư nợ đạt 19.508 tỷ đồng, phục vụ gần 360.000 khách hàng. Quy mô này cho thấy tín dụng chính sách không còn là nguồn hỗ trợ mang tính thời điểm, mà đã trở thành một kênh cung ứng vốn quan trọng, duy trì dòng lực tài chính cho hàng trăm nghìn hộ gia đình.
Hiệu quả của dòng vốn được thể hiện rõ qua những kết quả cụ thể hỗ trợ tạo việc làm cho 21.127 lao động; giúp 2.010 học sinh, sinh viên có điều kiện trang trải chi phí học tập; hỗ trợ 380 lao động đi làm việc có thời hạn ở nước ngoài theo hợp đồng. Cùng với đó, hơn 29.400 lượt hộ vay vốn xây dựng, cải tạo gần 58.000 công trình nước sạch và vệ sinh; 551 khách hàng được hỗ trợ mua, thuê mua nhà ở xã hội hoặc xây dựng, cải tạo nhà ở.
Điểm đáng chú ý là phạm vi tác động của tín dụng chính sách ngày càng gắn chặt với những nhu cầu căn bản của đời sống. Từ việc tạo sinh kế, duy trì việc học, cải thiện điều kiện vệ sinh đến giải quyết nhu cầu nhà ở, nguồn vốn ưu đãi đang góp phần xử lý đồng thời nhiều khía cạnh của bài toán an sinh. Đây cũng là cách tiếp cận giảm nghèo có chiều sâu: không chỉ hỗ trợ người dân vượt qua khó khăn trước mắt, mà còn tạo điều kiện để họ nâng cao năng lực tự chủ và cải thiện chất lượng sống lâu dài.
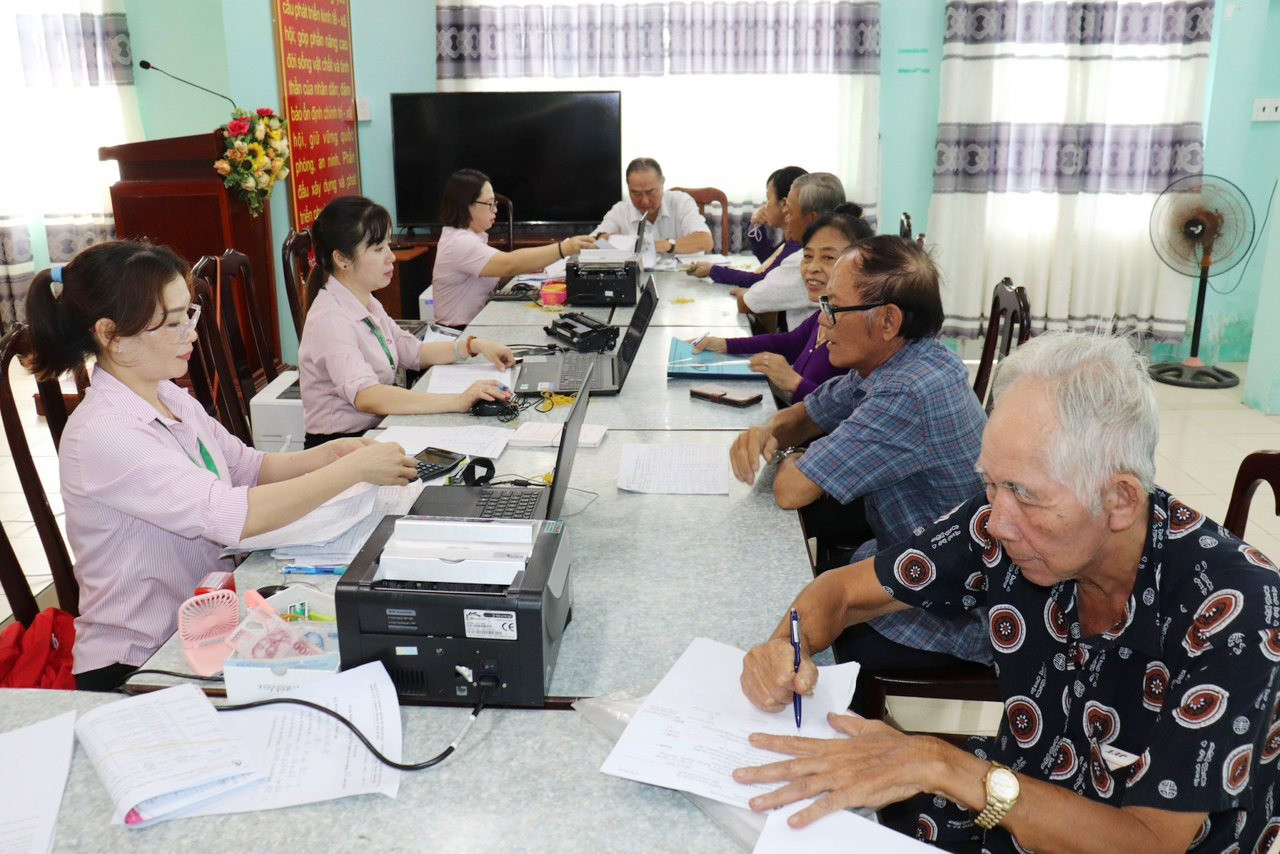
Tín dụng chính sách không còn là nguồn hỗ trợ mang tính thời điểm, mà đã trở thành một kênh cung ứng vốn quan trọng, duy trì dòng lực tài chính cho hàng trăm nghìn hộ gia đình. Nguồn: Internet
Đưa vốn đến đúng người, tạo sinh kế từ cơ sở
Nếu những con số ở cấp thành phố phản ánh quy mô của chính sách thì thực tiễn tại cơ sở cho thấy rõ hơn giá trị của từng đồng vốn khi đến với người dân. Tại địa bàn Mỹ Xuyên, tín dụng chính sách đang trở thành điểm tựa quan trọng đối với nhiều hộ gia đình, đặc biệt là đồng bào dân tộc Khmer có nhu cầu đầu tư sản xuất, kinh doanh và tạo việc làm.
Từ đầu năm 2026 đến nay, Phòng giao dịch NHCSXH Mỹ Xuyên đã giải ngân hơn 34 tỷ đồng cho trên 660 lượt hộ đồng bào dân tộc Khmer. Nguồn vốn được sử dụng vào các hoạt động chăn nuôi, trồng trọt, giải quyết việc làm và phát triển sinh kế, qua đó giúp người dân có thêm điều kiện ổn định cuộc sống.
Theo ông Thạch Thanh Toàn, Phó Giám đốc Phòng giao dịch NHCSXH Mỹ Xuyên, đơn vị hiện triển khai tín dụng chính sách tại 5 xã, phường gồm Gia Hòa, Hòa Tú, Ngọc Tố, Nhu Gia và Mỹ Xuyên. Tổng dư nợ các chương trình tín dụng chính sách trên địa bàn đạt hơn 740 tỷ đồng, với trên 19.000 khách hàng còn dư nợ, tăng hơn 54 tỷ đồng so với đầu năm. Riêng dư nợ đối với hộ đồng bào dân tộc Khmer đạt hơn 202 tỷ đồng, với gần 6.000 khách hàng.
Đáng chú ý, để dòng vốn không bị giới hạn bởi khoảng cách địa lý hay điều kiện tiếp cận dịch vụ ngân hàng, đơn vị duy trì 12 điểm giao dịch cố định và 385 Tổ tiết kiệm và vay vốn tại 62 ấp, khu vực. Mô hình giao dịch tại cơ sở, kết hợp công khai và đơn giản hóa thủ tục, giúp người dân thuận tiện tiếp cận chính sách, giảm chi phí đi lại và tăng tính minh bạch trong quá trình vay vốn.
Tuy nhiên, giá trị của tín dụng chính sách không chỉ nằm ở việc giải ngân được bao nhiêu vốn, mà quan trọng hơn là đồng vốn có được chuyển hóa thành thu nhập và năng lực sản xuất hay không. Thực tế tại Mỹ Xuyên cho thấy một bộ phận hộ vay vẫn sản xuất nhỏ lẻ, hạn chế kỹ năng quản lý tài chính, xây dựng phương án kinh doanh và dự báo rủi ro. Trong khi đó, sản xuất nông nghiệp chịu tác động thường xuyên từ thời tiết, thiên tai và dịch bệnh, khiến hiệu quả sử dụng vốn không phải lúc nào cũng ổn định.
Nhận diện đúng những điểm nghẽn này, hoạt động tín dụng tại cơ sở đang được triển khai theo hướng gắn cho vay với hướng dẫn sản xuất và hỗ trợ kỹ thuật. Thông qua sinh hoạt Tổ tiết kiệm và vay vốn, các hội, đoàn thể nhận ủy thác tăng cường tuyên truyền, vận động người dân sử dụng vốn đúng mục đích, tích lũy trả nợ gốc và lãi đúng hạn. Cán bộ khuyến nông đồng thời hướng dẫn kỹ thuật chăm sóc cây trồng, vật nuôi, lựa chọn giống phù hợp với điều kiện thực tế.
Cách làm này cho thấy một yêu cầu ngày càng rõ trong hoạt động tín dụng chính sách: cho vay phải đi cùng đồng hành. Khi người dân có vốn nhưng thiếu kiến thức sản xuất, thiếu thông tin thị trường hoặc chưa có đầu ra ổn định, hiệu quả của khoản vay sẽ bị hạn chế. Ngược lại, nếu được hỗ trợ từ khâu lựa chọn mô hình đến tổ chức sản xuất và tiêu thụ sản phẩm, nguồn vốn ưu đãi sẽ có khả năng tạo ra giá trị gia tăng bền vững hơn.
Nâng chất lượng tín dụng, hướng đến giảm nghèo bền vững
Trong giai đoạn phát triển mới, TP. Cần Thơ đang đứng trước yêu cầu lớn về huy động nguồn lực để phát triển kinh tế, giải quyết việc làm và bảo đảm an sinh sau sắp xếp địa giới hành chính. Nhu cầu vốn của người dân, nhất là hộ nghèo, hộ cận nghèo và các nhóm yếu thế, vì thế cần được đáp ứng linh hoạt, kịp thời và sát thực tiễn hơn.
Định hướng phấn đấu đưa tỷ trọng vốn ngân sách địa phương ủy thác đạt tối thiểu 10-20% tổng nguồn vốn hoạt động thể hiện quyết tâm chia sẻ trách nhiệm giữa ngân sách Trung ương và địa phương. Đây không chỉ là mục tiêu về cơ cấu nguồn vốn, mà còn là điều kiện để thành phố chủ động hơn trong việc thiết kế và triển khai các chương trình tín dụng phù hợp với đặc điểm từng địa bàn, từng nhóm đối tượng thụ hưởng.
Cùng với mở rộng nguồn lực, yêu cầu đặt ra là phải nâng cao chất lượng quản trị tín dụng. NHCSXH TP. Cần Thơ xác định tiếp tục củng cố hoạt động các Tổ tiết kiệm và vay vốn, kiện toàn ban quản lý tổ, tăng cường kiểm tra, giám sát, xử lý nợ tồn đọng và đẩy mạnh chuyển đổi số trong quản lý. Việc sắp xếp mạng lưới điểm giao dịch xã cũng được định hướng theo nguyên tắc gần dân, sát dân, tạo thuận lợi tối đa cho người dân tiếp cận dịch vụ.
Có thể thấy, tín dụng chính sách đang đảm nhiệm vai trò ngày càng quan trọng trong cấu trúc an sinh của TP. Cần Thơ. Nhưng đích đến của chính sách không dừng lại ở việc đưa vốn đến tay người dân. Giá trị lớn hơn là giúp mỗi hộ vay có thêm cơ hội làm chủ sinh kế, tạo thu nhập ổn định, chăm lo giáo dục cho con em và cải thiện điều kiện sống. Khi nguồn vốn ưu đãi được phân bổ đúng đối tượng, sử dụng đúng mục đích và đồng hành bằng các giải pháp hỗ trợ thiết thực, tín dụng chính sách sẽ tiếp tục trở thành đòn bẩy quan trọng để người dân vươn lên, góp phần xây dựng TP. Cần Thơ phát triển bao trùm, bền vững và không để ai bị bỏ lại phía sau.