

Nhu cầu vốn tăng tốc, nguồn huy động chịu sức ép
Nền kinh tế bước vào những tháng cuối năm 2026 với nhu cầu vốn ngày càng lớn, trong khi khả năng huy động của hệ thống ngân hàng chưa theo kịp tốc độ mở rộng tín dụng. Độ vênh này đang trở thành một trong những bài toán quan trọng nhất của chính sách tiền tệ, nhất là khi mục tiêu tăng trưởng kinh tế hai chữ số đòi hỏi dòng vốn phải được cung ứng đủ, đúng hướng và với chi phí hợp lý.
Số liệu thống kê được Ngân hàng Nhà nước Việt Nam (NHNN) công bố đến ngày 14/10/2026 cho thấy, dư nợ tín dụng toàn nền kinh tế đạt hơn 20,72 triệu tỷ đồng, tăng 11,44% so với cuối năm 2025 và tăng 16,73% so với cùng kỳ. Trong khi đó, tại cuộc họp với các tổ chức tín dụng ngày 19/10, mức tăng trưởng huy động vốn được ghi nhận là 11,22%, thấp hơn tốc độ tăng tín dụng.
Khoảng cách 0,22 điểm phần trăm thoạt nhìn không lớn, nhưng phản ánh một chuyển động đáng chú ý nhu cầu sử dụng vốn của nền kinh tế đang tăng nhanh hơn khả năng bổ sung nguồn vốn của ngân hàng. Khi tín dụng liên tục mở rộng, các tổ chức tín dụng phải tính toán kỹ hơn về thanh khoản, cơ cấu kỳ hạn và chi phí huy động, thay vì chỉ tập trung gia tăng quy mô cho vay.
Ở chiều ngược lại, tiền gửi dân cư vẫn là điểm tựa quan trọng. Đến cuối tháng 8/2026, tiền gửi của người dân tại các tổ chức tín dụng đạt khoảng 11,43 triệu tỷ đồng, tăng 10,63% so với cuối năm trước. Tổng phương tiện thanh toán và tiền gửi của tổ chức kinh tế, dân cư đạt khoảng 17,77 triệu tỷ đồng. Những con số này cho thấy dòng tiền trong nền kinh tế vẫn đang tìm đến ngân hàng như một kênh tích lũy có tính an toàn và thanh khoản cao.
Tuy nhiên, tiền gửi tăng mạnh không đồng nghĩa áp lực vốn đã được giải tỏa. Khi nhu cầu tín dụng tăng nhanh, nguồn tiền huy động phải đồng thời đáp ứng yêu cầu về quy mô, chi phí và thời hạn. Đặc biệt, nhu cầu vốn trung, dài hạn cho đầu tư công, hạ tầng và mở rộng sản xuất đặt ra thách thức lớn hơn nếu nguồn huy động vẫn tập trung đáng kể ở các kỳ hạn ngắn.
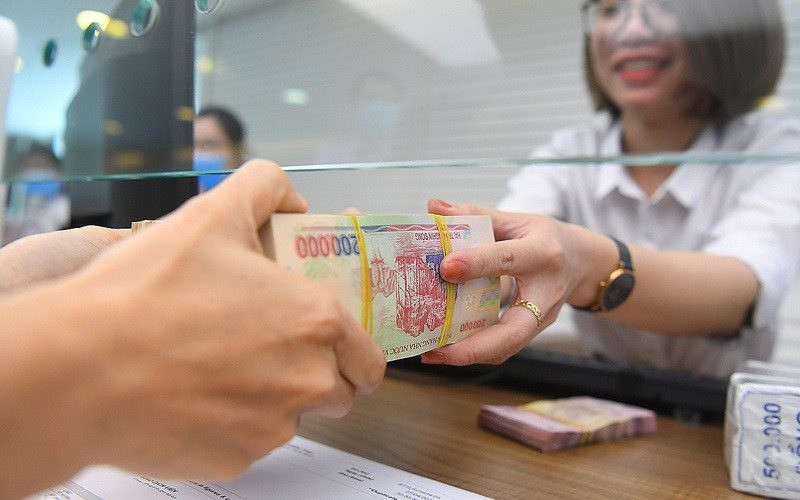
Khi tín dụng tăng nhanh hơn huy động vốn, bài toán của ngành Ngân hàng không còn đơn thuần là tìm thêm nguồn tiền để cho vay, mà là cân đối chi phí vốn, kỳ hạn nguồn vốn và chất lượng tín dụng
Thu hẹp khoảng cách huy động và tín dụng không thể chỉ bằng tăng lãi suất huy động
Trong cơ chế hoạt động của ngân hàng, huy động vốn và tín dụng là hai vế gắn bó chặt chẽ. Nhưng nếu chỉ tìm cách thu hẹp chênh lệch bằng việc tăng lãi suất tiền gửi, hệ thống có thể rơi vào vòng luẩn quẩn ngân hàng cạnh tranh vốn đầu vào, chi phí vốn tăng, lãi suất cho vay khó giảm, còn doanh nghiệp tiếp tục phải gánh chi phí tài chính cao.
Đó là nghịch lý cần tránh trong bối cảnh nền kinh tế đang cần thêm động lực đầu tư và mở rộng sản xuất. Nguồn vốn ngân hàng phải đủ lớn để đáp ứng nhu cầu phát triển nhưng giá vốn cũng phải đủ hợp lý để doanh nghiệp có thể vay, đầu tư và tạo ra dòng tiền trả nợ.
Tại cuộc họp ngày 19/10, NHNN yêu cầu các tổ chức tín dụng trước mắt giảm tối thiểu 0,5 điểm phần trăm/năm lãi suất tiền gửi niêm yết đối với các kỳ hạn từ 6 tháng trở lên; đồng thời tập trung giảm từ 1,5-2 điểm phần trăm/năm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên. Các ngân hàng cũng được yêu cầu tiết giảm chi phí hoạt động, chia sẻ lợi nhuận và chấm dứt cạnh tranh huy động vốn thiếu lành mạnh.
Thông điệp điều hành khá rõ giảm lãi suất không thể chỉ là một lời kêu gọi, mà phải bắt đầu từ việc giảm chi phí đầu vào và cải thiện hiệu quả vận hành của chính các ngân hàng.
Thực tế, một số ngân hàng đã triển khai các chương trình hỗ trợ. Ví như BIDV áp dụng chương trình cho vay ngắn hạn bằng đồng Việt Nam với lãi suất từ 6%/năm, thấp hơn tối đa 2 điểm phần trăm/năm so với mức thông thường, tùy kỳ hạn và lĩnh vực vay. Agribank triển khai giảm lãi suất cho vay tối đa 2 điểm phần trăm/năm từ ngày 19/10, đồng thời tiếp tục thực hiện chương trình tín dụng ưu đãi quy mô 70.000 tỷ đồng. Vietcombank cam kết giảm tối thiểu 2 điểm phần trăm/năm lãi suất cho vay từ nay đến cuối năm; VietinBank cũng công bố các giải pháp giảm lãi suất tới 2 điểm phần trăm/năm. Ở khối ngân hàng tư nhân, ACB, Sacombank và LPBank cũng triển khai những chương trình hỗ trợ khách hàng với mức giảm đáng kể.
Dù vậy, mức lãi suất quảng bá chỉ là điểm khởi đầu. Hiệu quả thực chất phải được đo bằng số doanh nghiệp đủ điều kiện tiếp cận vốn, quy mô giải ngân, mức giảm chi phí vay thực tế và khả năng duy trì ưu đãi trong suốt thời gian cần hỗ trợ.
Chuyển từ áp lực thanh khoản sang bài toán chất lượng vốn
Một điểm đáng lưu ý là khoảng cách giữa huy động và tín dụng không chỉ được giải quyết bằng việc tăng tiền gửi. Điều quan trọng hơn là nâng cao hiệu quả phân bổ vốn, để mỗi đồng tín dụng tạo ra năng lực sản xuất, doanh thu và giá trị gia tăng tương xứng.
NHNN đã yêu cầu các tổ chức tín dụng ưu tiên vốn cho sản xuất, kinh doanh, xuất khẩu, doanh nghiệp nhỏ và vừa, khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số và chuyển đổi xanh; đồng thời kiểm soát chặt các lĩnh vực tiềm ẩn rủi ro, không hạ chuẩn tín dụng để chạy theo mục tiêu tăng trưởng.
Đây là nguyên tắc có ý nghĩa quyết định. Tín dụng tăng nhanh nhưng chất lượng suy giảm có thể tạo ra khoản nợ xấu trong tương lai, làm suy yếu chính năng lực cung ứng vốn của ngân hàng. Ngược lại, tín dụng được phân bổ đúng đối tượng sẽ hỗ trợ doanh nghiệp mở rộng sản xuất, tạo dòng tiền mới và góp phần hình thành nguồn tiền gửi bền vững hơn cho hệ thống.
Về dài hạn, việc phát triển thị trường trái phiếu doanh nghiệp, trái phiếu chính phủ và các kênh huy động vốn quốc tế cũng cần được đẩy mạnh. Khi những kênh này vận hành hiệu quả, doanh nghiệp có thêm lựa chọn tài trợ vốn trung, dài hạn, còn ngân hàng giảm bớt áp lực phải đáp ứng gần như toàn bộ nhu cầu vốn của nền kinh tế.
Cân bằng ba mục tiêu
Bài toán thu hẹp khoảng cách giữa huy động và tín dụng thực chất là bài toán cân bằng ba mục tiêu bảo đảm đủ vốn cho tăng trưởng, giảm chi phí vay cho doanh nghiệp và duy trì an toàn hệ thống ngân hàng.
Trong ngắn hạn, việc hạ lãi suất huy động theo chỉ đạo, tiết giảm chi phí và chia sẻ lợi nhuận có thể tạo dư địa giảm lãi suất cho vay. Nhưng để hiệu quả lan tỏa rộng hơn, chính sách cần đi cùng cơ chế giám sát minh bạch, bảo đảm ưu đãi đến đúng đối tượng và không bị giới hạn bởi những điều kiện tiếp cận vốn quá khắt khe.
Về phía doanh nghiệp, khả năng tiếp cận vốn vẫn phụ thuộc vào sức khỏe tài chính, phương án kinh doanh và tính minh bạch của hồ sơ. Vì vậy, giảm lãi suất cần đi kèm cải thiện chất lượng thông tin tín dụng, đơn giản hóa quy trình phù hợp và nâng cao khả năng chứng minh dòng tiền của doanh nghiệp nhỏ và vừa.
Về phía ngân hàng, yêu cầu đặt ra không phải là cho vay bằng mọi giá, mà là huy động hiệu quả hơn, quản trị rủi ro tốt hơn và phân bổ vốn chính xác hơn. Còn về phía chính sách, cần tiếp tục phát triển các kênh dẫn vốn dài hạn để giảm sự phụ thuộc quá lớn vào tín dụng ngân hàng.
Khi nhu cầu vốn của nền kinh tế bước vào chu kỳ tăng tốc, thu hẹp khoảng cách huy động – tín dụng không thể chỉ trông chờ vào một đợt điều chỉnh lãi suất. Đó phải là quá trình tái cân bằng toàn diện giữa nguồn vốn, giá vốn và chất lượng sử dụng vốn. Chỉ khi 3 yếu tố này cùng chuyển động theo hướng tích cực, ngân hàng mới thực sự trở thành bệ đỡ cho tăng trưởng mà không đánh đổi sự an toàn của hệ thống.
GS,TS. Trần Ngọc Thơ, Đại học Kinh tế TP. Hồ Chí Minh nhận định, giảm lãi suất phải đi cùng khả năng tiếp cận vốn thực chất. Bài toán giảm lãi suất cho vay không chỉ nằm ở quyết định điều chỉnh biểu lãi suất, mà còn ở khả năng chuyển hóa mức giảm đó thành lợi ích thực tế cho doanh nghiệp. Khi chi phí huy động vẫn là cấu phần lớn trong giá vốn, việc các ngân hàng đồng thuận giảm lãi suất tiền gửi từ 6 tháng trở lên tối thiểu 0,5 điểm phần trăm/năm sẽ tạo thêm dư địa để hạ lãi suất cho vay.
Tuy nhiên, mức giảm từ 1,5-2 điểm phần trăm/năm chỉ phát huy hiệu quả khi doanh nghiệp đủ điều kiện tiếp cận vốn và chính sách được áp dụng cả với khoản vay mới lẫn dư nợ hiện hữu phù hợp. Việc ưu tiên doanh nghiệp nhỏ và vừa, sản xuất, xuất khẩu và các ngành tạo động lực tăng trưởng cần đi kèm quy trình xét duyệt minh bạch, tránh tình trạng lãi suất công bố thấp nhưng phạm vi thụ hưởng hạn chế.
Về dài hạn, giảm chi phí vốn phải gắn với tiết giảm chi phí vận hành của ngân hàng, nâng cao chất lượng tín dụng và phát triển các kênh huy động vốn trung, dài hạn. Đây mới là nền tảng để vừa hỗ trợ doanh nghiệp phục hồi, mở rộng sản xuất, vừa duy trì an toàn hệ thống tài chính.