

Nhu cầu dầu, than đá có thể duy trì ở mức cao
Theo báo cáo “Triển vọng năng lượng toàn cầu 2026” vừa được McKinsey công bố hôm 30/9/2026, nhu cầu năng lượng thế giới đang bước vào giai đoạn tăng trưởng trong khi quá trình chuyển đổi sang các nguồn năng lượng phát thải thấp vẫn diễn ra đồng thời.
Năm 2025, nhu cầu năng lượng toàn cầu tăng 2,7%. Dầu, khí tự nhiên, than và năng lượng tái tạo đều ghi nhận mức tăng.
Nhu cầu dầu, than đá toàn cầu có thể tiếp tục tăng trong kịch bản nhiên liệu hóa thạch duy trì ở mức cao.
Diễn biến này cho thấy quá trình chuyển đổi năng lượng không diễn ra theo hướng năng lượng tái tạo thay thế hoàn toàn nhiên liệu hóa thạch. Khi kinh tế và nhu cầu sử dụng năng lượng tiếp tục tăng, nhiều nguồn năng lượng vẫn được sử dụng đồng thời.
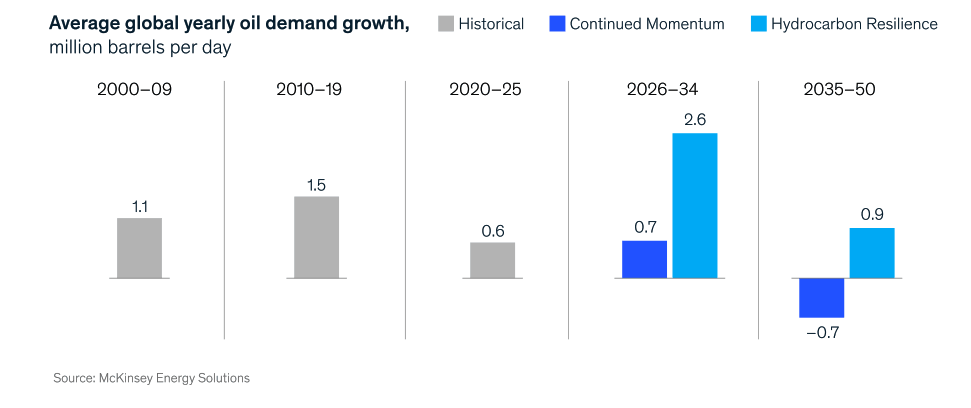
Theo McKinsey, triển vọng đối với dầu mỏ có sự khác biệt đáng kể giữa các kịch bản. Nguồn: McKinsey
Trong kịch bản nhu cầu nhiên liệu hóa thạch duy trì ở mức cao, nhu cầu than đá có thể đạt 8 tỷ tấn/năm vào năm 2035; nhu cầu dầu toàn cầu có thể tăng lên gần 130 triệu thùng/ngày vào năm 2035, cao hơn khoảng 30% so với hiện nay. Đây là kịch bản ở mức cao trong các kịch bản McKinsey đưa ra.
Kịch bản này cho thấy nhu cầu dầu, than đá có thể duy trì ở mức cao trong thời gian dài hơn nếu tốc độ điện hóa, phát triển năng lượng tái tạo và thay thế nhiên liệu hóa thạch diễn ra chậm hơn dự kiến.
Trong một số kịch bản khác, nhu cầu dầu có thể đạt đỉnh vào khoảng năm 2030 rồi giảm dần. Nhu cầu khí tự nhiên có thể tiếp tục tăng trong thời gian dài hơn, trong khi than đá cũng chưa giảm ngay.
Theo McKinsey, trong một số kịch bản, nhu cầu than đá có thể tiếp tục tăng trong thập niên 2030 trước khi đạt đỉnh vào khoảng năm 2040.
Sự khác biệt này thể hiện rõ giữa các khu vực. Tại những nền kinh tế phát triển, điện hóa và năng lượng tái tạo thay thế nhiên liệu hóa thạch diễn ra nhanh hơn. Trong khi đó, tại các nền kinh tế đang phát triển, nhu cầu năng lượng hóa thạch vẫn tăng cùng quá trình đô thị hóa, công nghiệp hóa và nâng cao mức sống.
Do đó, tốc độ giảm sử dụng nhiên liệu hóa thạch trên toàn cầu sẽ phụ thuộc đồng thời vào tốc độ phát triển của các nguồn năng lượng mới và mức tăng của tổng nhu cầu năng lượng.
Điều này cũng có nghĩa quá trình chuyển đổi năng lượng sẽ không chỉ là câu chuyện thay thế nguồn cung. Khi tổng nhu cầu tiếp tục tăng, hệ thống năng lượng phải đồng thời bổ sung thêm công suất để đáp ứng nhu cầu mới.
AI làm tăng nhanh nhu cầu điện
Một trong những thay đổi đáng chú ý của hệ thống năng lượng là tốc độ tăng nhu cầu điện, trong đó AI và trung tâm dữ liệu đang trở thành một động lực quan trọng.
Theo kịch bản tham chiếu của McKinsey, nhu cầu điện của các trung tâm dữ liệu có thể tăng khoảng 24%/năm đến năm 2030. Đến năm 2030, các trung tâm dữ liệu có thể chiếm khoảng 10-15% tổng lượng điện tiêu thụ toàn cầu.
AI là một trong những nguyên nhân chính. Các mô hình AI ngày càng lớn cần nhiều máy chủ, chip xử lý và hệ thống làm mát, khiến lượng điện tiêu thụ của các trung tâm dữ liệu tăng nhanh. Khi các ứng dụng AI được mở rộng, nhu cầu điện dành cho hoạt động tính toán cũng tăng theo.
McKinsey ước tính nhu cầu điện của các trung tâm dữ liệu có thể tăng từ khoảng 800 TWh năm 2025 lên 3.000-4.200 TWh vào năm 2040, tùy thuộc vào tốc độ phát triển của AI và mức độ đầu tư vào hạ tầng.
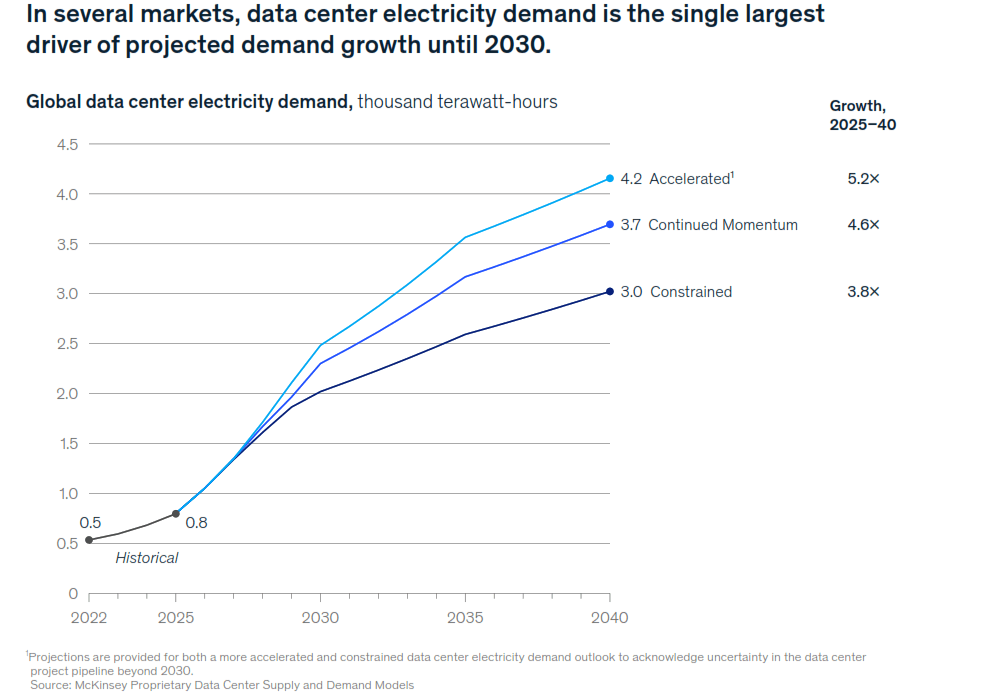
Nhu cầu điện của các trung tâm dữ liệu toàn cầu có thể tăng từ khoảng 800 TWh năm 2025 lên 3.000–4.200 TWh vào năm 2040, tùy kịch bản. Nguồn: McKinsey
Tuy nhiên, AI không chỉ làm tăng nhu cầu điện. Công nghệ này cũng có thể được sử dụng để nâng cao hiệu quả của hệ thống năng lượng, như dự báo nhu cầu điện, tối ưu hóa hoạt động của nhà máy điện, quản lý lưới điện và bảo trì thiết bị.
Việc xây dựng thêm các nhà máy điện, đặc biệt là điện gió và điện mặt trời sẽ không đủ nếu hệ thống truyền tải và phân phối không được mở rộng tương ứng. Các dự án điện mới cần được kết nối với lưới điện, trong khi nhu cầu sử dụng điện ngày càng tập trung tại những khu vực có trung tâm dữ liệu và các ngành công nghiệp tiêu thụ nhiều điện.
McKinsey dự báo đầu tư toàn cầu vào hệ thống truyền tải và phân phối điện có thể tăng từ khoảng 443 tỷ USD năm 2025 lên 970 tỷ USD mỗi năm vào năm 2050.
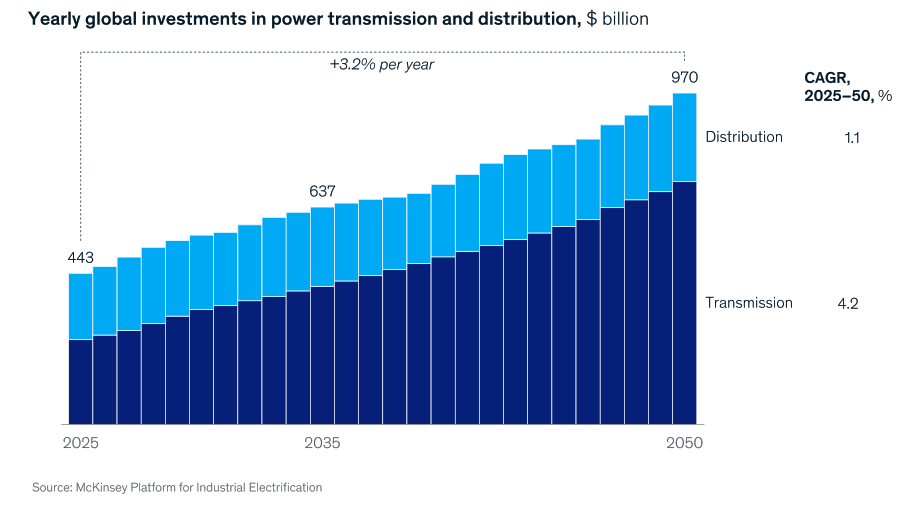
Đầu tư vào hệ thống truyền tải và phân phối điện toàn cầu dự kiến tăng hơn gấp 2 vào năm 2050. Nguồn: McKinsey
Cùng với đường dây và trạm biến áp, hệ thống lưu trữ điện cũng cần được mở rộng để hỗ trợ việc tích hợp các nguồn điện có sản lượng thay đổi theo điều kiện thời tiết.
Sự phát triển của AI không chỉ thúc đẩy xây dựng thêm các trung tâm dữ liệu mà còn làm tăng nhu cầu đầu tư vào nguồn điện và lưới điện để đáp ứng lượng điện tiêu thụ ngày càng lớn. Nếu nguồn điện, lưới truyền tải và khả năng lưu trữ không được đầu tư đủ nhanh, việc đáp ứng nhu cầu điện mới có thể gặp khó khăn.
Chuỗi cung ứng ảnh hưởng đến chi phí đầu tư năng lượng
Bên cạnh nhu cầu điện tăng nhanh, chi phí xây dựng hệ thống năng lượng trong những năm tới cũng chịu ảnh hưởng từ thương mại, địa chính trị và chuỗi cung ứng.
Hệ thống năng lượng hiện đại phụ thuộc vào nhiều loại thiết bị và nguyên liệu, từ tấm pin mặt trời, pin lưu trữ, thiết bị điện đến các khoáng sản quan trọng.
Nếu chuỗi cung ứng bị phân tách theo khu vực, chi phí đầu tư cho các công nghệ năng lượng mới có thể tăng lên.
Trong 1 kịch bản, McKinsey ước tính chi phí đầu tư cho điện mặt trời tại Mỹ và châu Âu có thể tăng khoảng 20-25% nếu chuỗi cung ứng được tái cấu trúc theo hướng giảm phụ thuộc vào Trung Quốc. Chi phí đầu tư cho hệ thống lưu trữ bằng pin có thể tăng khoảng 40-50%.
Điều này cho thấy chi phí chuyển đổi năng lượng không chỉ phụ thuộc vào giá công nghệ. Khả năng tiếp cận thiết bị, nguyên liệu và các khoáng sản quan trọng cũng có thể ảnh hưởng trực tiếp đến tốc độ đầu tư và chi phí xây dựng hệ thống điện.
Trong bối cảnh nhu cầu điện tăng, các nguồn điện có khả năng cung cấp ổn định cũng được chú ý nhiều hơn. Điện hạt nhân là 1 trong những nguồn được McKinsey đề cập trong các kịch bản.
Trong kịch bản đẩy nhanh quá trình giảm phát thải, công suất điện hạt nhân bổ sung ròng mỗi năm có thể tăng từ khoảng 18 GW lên 40 GW vào năm 2050. Các công nghệ mới, trong đó có lò phản ứng mô-đun nhỏ, có thể tạo thêm lựa chọn cho phát triển nguồn điện này.
Tuy nhiên, tốc độ phát triển điện hạt nhân vẫn phụ thuộc vào chi phí, thời gian xây dựng, yêu cầu an toàn và chính sách của từng quốc gia.
Nhìn tổng thể, triển vọng của McKinsey cho thấy nhu cầu năng lượng thế giới vẫn tăng trong quá trình chuyển đổi sang hệ thống phát thải thấp. Nhiên liệu hóa thạch chưa được thay thế ngay, trong khi năng lượng tái tạo tiếp tục được mở rộng.
Đáng chú ý hơn, nhu cầu điện đang tăng nhanh cùng quá trình điện hóa và sự phát triển của AI. Điều này khiến đầu tư vào nguồn điện phải đi cùng với mở rộng lưới truyền tải, phân phối và hệ thống lưu trữ.
Trong khi đó, những thay đổi về thương mại và chuỗi cung ứng có thể làm thay đổi chi phí của các dự án năng lượng. Vì vậy, khả năng đáp ứng nhu cầu năng lượng trong những năm tới sẽ phụ thuộc không chỉ vào việc có đủ nguồn cung, mà còn vào tốc độ đầu tư và khả năng xây dựng một hệ thống điện đủ lớn, ổn định và linh hoạt.