

Ảnh minh họa
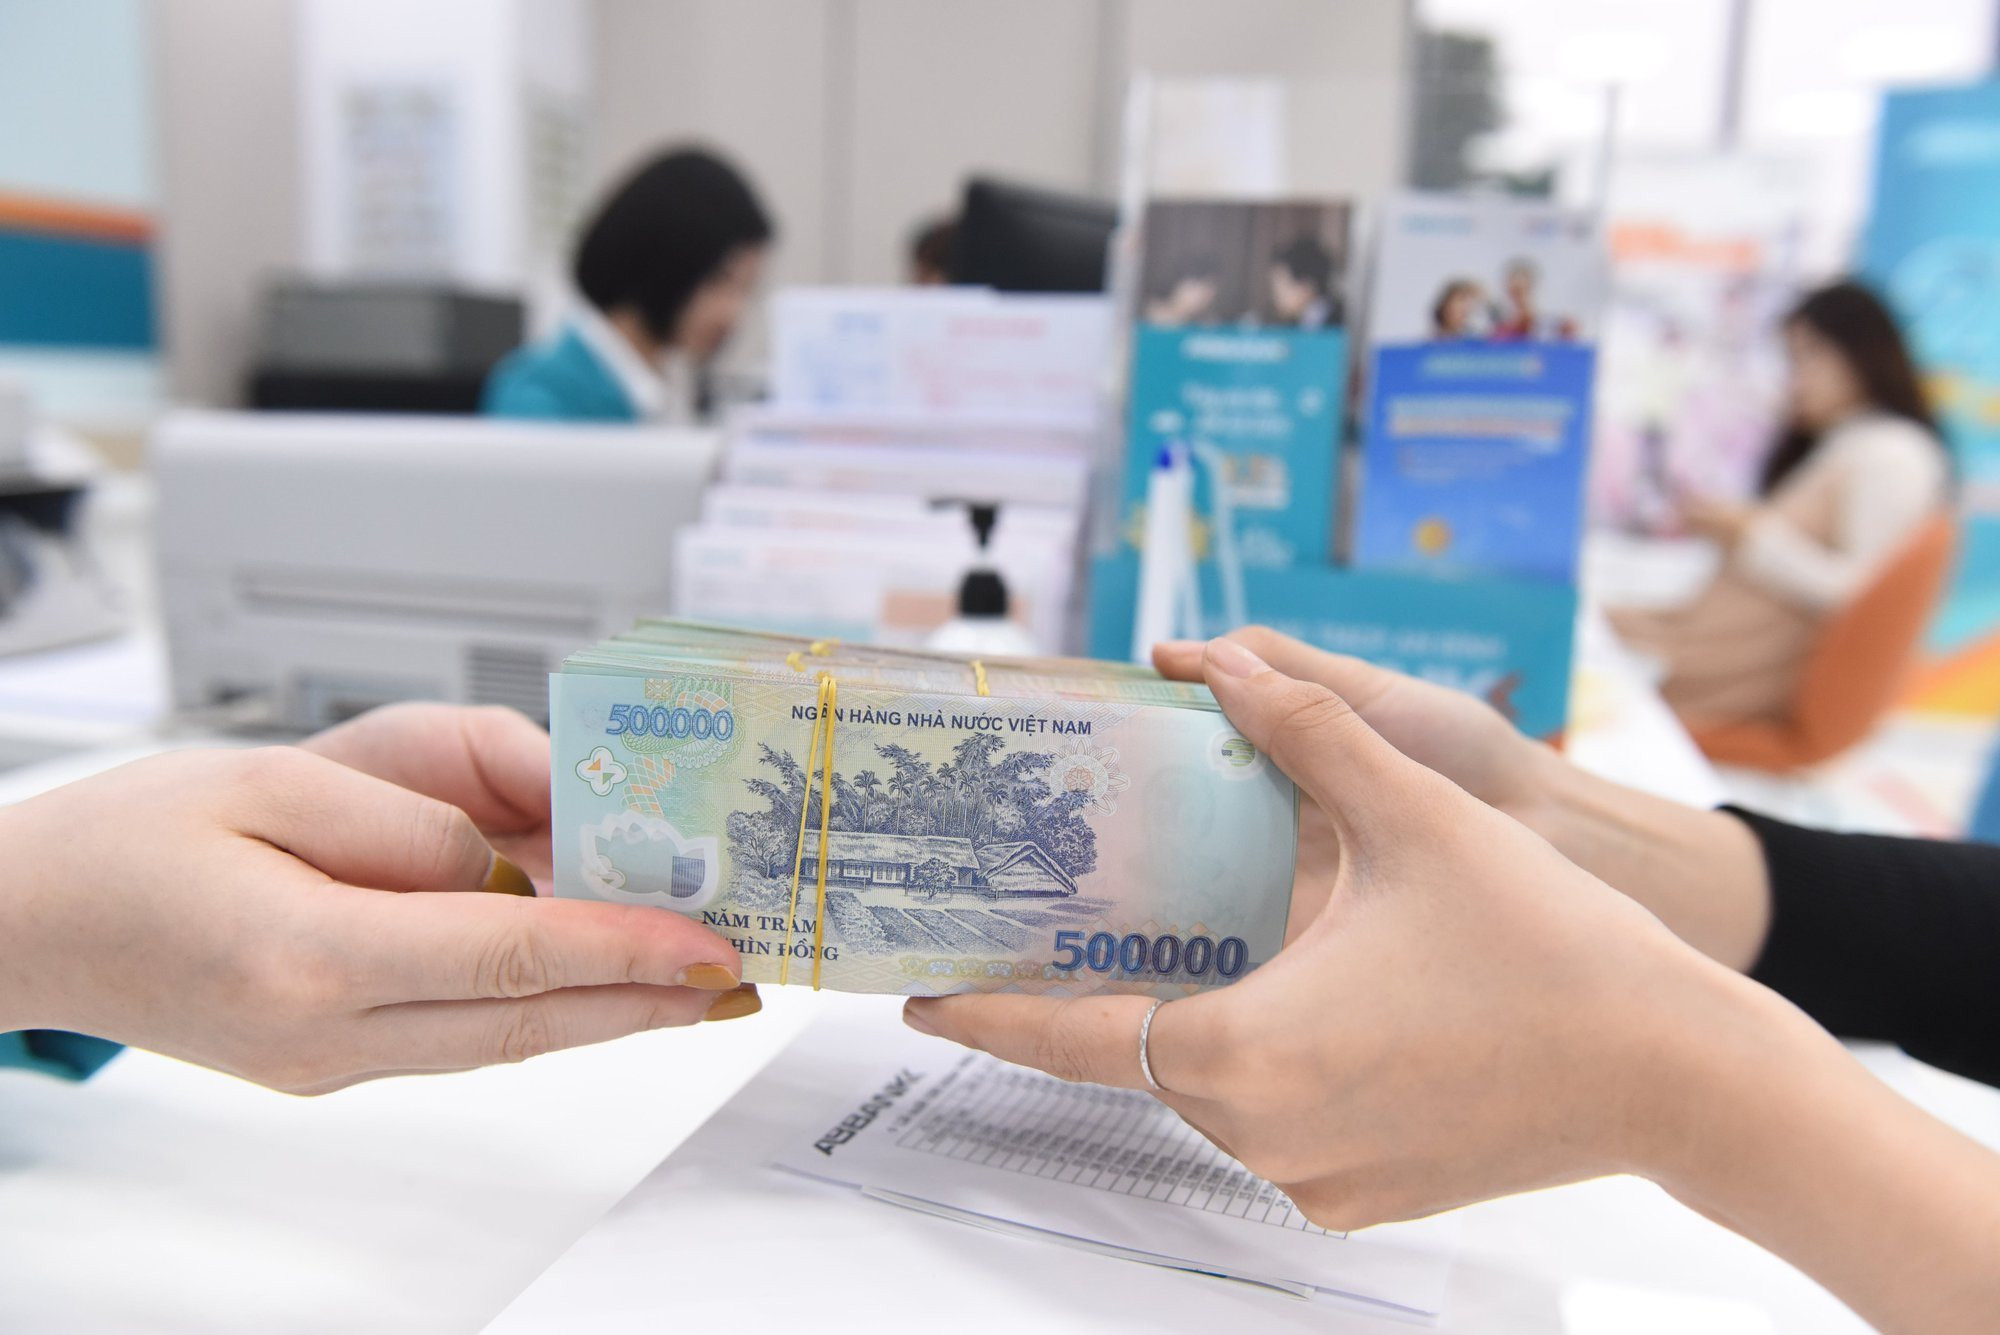
Số liệu thống kê cho thấy, so với cuối tháng 6/2026, tiền gửi của dân cư trong tháng 7/2026 tăng thêm khoảng 151.900 tỷ đồng, tương đương 1,37%.
Tính từ cuối năm 2025, lượng tiền mà người dân gửi vào ngân hàng đã tăng khoảng 885.100 tỷ đồng, tương đương 8,6%.
Còn trong vòng 12 tháng, từ tháng 8/2025 đến cuối tháng 7/2026, tiền gửi của nhóm này tăng từ 7,8 triệu tỷ đồng lên 11,22 triệu tỷ đồng, thêm hơn 3,4 triệu tỷ đồng.
Ở chiều ngược lại, tiền gửi của các tổ chức kinh tế đến cuối tháng 7/2026 đạt khoảng 6,24 triệu tỷ đồng, tăng 0,98% so với cuối năm 2025. Tuy nhiên, so với cuối tháng 6, lượng tiền gửi lại giảm khoảng 130.700 tỷ đồng, tương đương hơn 2%.
Theo các chuyên gia, trong bối cảnh thị các kênh đầu tư khác nhiều rủi ro, người dân thận trọng hơn nên ưu tiên gửi tiết kiệm tại ngân hàng để được hưởng lãi suất hấp dẫn. Lãi suất tiền gửi kỳ hạn 6 - 12 tháng tại nhiều ngân hàng đang ở mức 7 - 9%/năm. Mặt bằng lãi suất chịu áp lực tăng từ quý IV/2025 đến hết quý I/2026, đang ổn định từ đầu quý II/2026 đến nay, lãi suất cho vay giảm nhẹ ở một số gói tín dụng, một số đối tượng khách hàng và lĩnh vực ưu tiên.
Tình trạng tăng trưởng tín dụng cao hơn huy động vốn đang gây ra áp lực lớn lên thanh khoản của hệ thống ngân hàng. Theo số liệu của NHNN, đến ngày 28/8, dư nợ tín dụng toàn hệ thống đạt khoảng 20,5 triệu tỷ đồng, tăng 10,24% so với cuối năm 2025. Trong khi huy động vốn toàn nền kinh tế đạt trên 19 triệu tỷ đồng.
Ngày 16/9 (giờ Mỹ), Ngân hàng Dự trữ Liên bang Mỹ (FED) đã quyết định tăng 25 điểm cơ bản lãi suất, đưa vùng mục tiêu lãi suất quỹ liên bang từ 3,5-3,75% lên 3,75-4%. Quyết định có hiệu lực từ ngày 17/9. Đây là lần tăng đầu tiên FED tăng lãi suất sau hơn 3 năm và đảo chiều so với giai đoạn nới lỏng 2024 - 2025 (khi FED đã hạ tổng cộng 1,75 điểm % sau 6 lần hạ lãi suất).
Theo các chuyên gia, Việt Nam là nền kinh tế có độ mở lớn, phụ thuộc nhiều vào xuất khẩu, dòng vốn quốc tế, hợp tác kinh tế - thương mại lớn với Mỹ ngày càng sâu rộng, nên thay đổi lãi suất và điều kiện tài chính tại Mỹ tác động đáng kể tới kinh tế - tài chính trong nước. Theo đó, dư địa giảm lãi suất trong nước trở nên khó khăn hơn.
Mặc dù áp lực gia tăng, tuy nhiên, trong 8 tháng đầu năm 2026, NHNN tiếp tục giữ nguyên các mức lãi suất điều hành tạo điều kiện cho các tổ chức tín dụng (TCTD) tiếp cận nguồn vốn từ NHNN với chi phí thấp, qua đó có điều kiện để hỗ trợ nền kinh tế. Đồng thời, NHNN có công văn chỉ đạo các TCTD triển khai các giải pháp để ổn định mặt bằng lãi suất; tiếp tục công bố thông tin lãi suất cho vay trên trang thông tin điện tử của ngân hàng nhằm cung cấp thông tin cho khách hàng tham khảo khi tiếp cận vốn vay.
Trong điều hành tín dụng, bám sát Nghị quyết của Quốc hội, chỉ đạo của Chính phủ và Thủ tướng Chính phủ, NHNN tiếp tục thực hiện các giải pháp điều hành tín dụng phù hợp với diễn biến kinh tế vĩ mô nhằm góp phần kiểm soát lạm phát, ổn định kinh tế vĩ mô, hỗ trợ tăng trưởng kinh tế.
Năm 2026, NHNN dự kiến tăng trưởng tín dụng (TTTD) toàn hệ thống khoảng 15%, có điều chỉnh tăng, giảm phù hợp với diễn biến, tình hình thực tế, đảm bảo kiểm soát lạm phát, ổn định kinh tế vĩ mô, hỗ trợ tăng trưởng kinh tế và an toàn hệ thống các TCTD.
NHNN cũng yêu cầu các TCTD kiểm soát chặt chẽ tốc độ TTTD đối với lĩnh vực tiềm ẩn rủi ro, lĩnh vực bất động sản trong năm 2026 nhằm hướng dòng vốn tín dụng vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên, động lực tăng trưởng của nền kinh tế, đồng thời đảm bảo ổn định thanh khoản thị trường tiền tệ và an toàn hoạt động hệ thống các TCTD.
Nhằm góp phần hỗ trợ chính sách phát triển nhà ở xã hội, đáp ứng nhu cầu nhà ở chính đáng của người dân và đầu tư phát triển hạ tầng công nghiệp phục vụ sản xuất, thu hút FDI theo chủ trương của Đảng và Chính phủ, ngày 29/5/2026, NHNN đã thông báo tới các TCTD về việc không tính phần dư nợ tín dụng tăng thêm so với cuối năm 2025 đối với nhà ở xã hội và khu công nghiệp, khu chế xuất khi kiểm soát TTTD bất động sản.
Đồng thời, NHNN cũng có văn bản thông báo tới các NHTM về việc các NHTM được loại trừ dư nợ tín dụng/cho vay mới phát sinh đối với các khách hàng nhằm triển khai các dự án có quy mô đầu tư lớn, có tính chất lan tỏa, liên kết, thúc đẩy phát triển kinh tế, góp phần vào việc thực hiện mục tiêu tăng trưởng hai con số khi kiểm soát tăng trưởng tín dụng hàng năm.
Tiếp đó, ngày 16/9, NHNN đã có công văn gửi các TCTD cho phép các TCTD, không phải tính phần dư nợ tín dụng tăng thêm 1/1/2026 đến hết 31/12/2026 so với cuối năm 2025 đối với nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng vào dư nợ tín dụng đối với lĩnh vực bất động sản khi kiểm soát mức TTTD bất động sản.
Bên cạnh đó, NHNN yêu cầu TCTD đảm bảo TTTD an toàn, đúng quy định của pháp luật trên cơ sở phù hợp với năng lực quản trị rủi ro, tình hình thanh khoản và khả năng huy động vốn, bảo đảm duy trì các tỷ lệ an toàn, đặc biệt là các tỷ lệ an toàn về thanh khoản và khả năng chi trả, nâng cao chất lượng tín dụng, sử dụng vốn đúng mục đích, hiệu quả, hạn chế nợ xấu gia tăng và phát sinh, đảm bảo an toàn hoạt động.
Những tháng cuối năm, NHNN cho biết, tiếp tục bám sát diễn biến, tình hình kinh tế thế giới và trong nước, trong những tháng cuối năm 2026, NHNN tiếp tục điều hành chính sách tiền tệ (CSTT) chủ động, linh hoạt, phối hợp chặt chẽ với chính sách tài khóa và các chính sách vĩ mô khác nhằm kiểm soát lạm phát, góp phần ổn định kinh tế vĩ mô, hỗ trợ tăng trưởng kinh tế bền vững.
Theo đó, NHNN điều hành nghiệp vụ thị trường mở linh hoạt, bám sát mục tiêu CSTT; kịp thời hỗ trợ thanh khoản cho các TCTD. Điều hành lãi suất phù hợp với diễn biến thị trường, kinh tế vĩ mô, lạm phát và mục tiêu CSTT; có giải pháp điều hành CSTT phù hợp, sẵn sàng hỗ trợ thanh khoản cho các NHTM.
Tiếp tục theo dõi sát diễn biến thị trường quốc tế và trong nước, điều hành tỷ giá linh hoạt, phù hợp với điều kiện thị trường, phối hợp đồng bộ với các công cụ CSTT nhằm ổn định thị trường ngoại tệ, góp phần ổn định kinh tế vĩ mô, kiểm soát lạm phát và hỗ trợ tăng trưởng kinh tế.
Đồng thời, tiếp tục thực hiện các giải pháp điều hành tín dụng phù hợp với diễn biến kinh tế vĩ mô và khả năng hấp thụ vốn của nền kinh tế nhằm góp phần thúc đẩy tăng trưởng kinh tế, kiểm soát lạm phát và đảm bảo an toàn hoạt động của hệ thống ngân hàng; tiếp tục triển khai các hoạt động của ngành Ngân hàng hướng tới tăng trưởng xanh, phát triển bền vững.
NHNN tiếp tục chỉ đạo các TCTD tăng trưởng tín dụng an toàn, hiệu quả, hướng tín dụng vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng kinh tế; tiếp tục triển khai các chương trình tín dụng theo chỉ đạo của Chính phủ, Thủ tướng Chính phủ; kiểm soát chặt chẽ tín dụng đối với lĩnh vực tiềm ẩn rủi ro; áp dụng chuyển đổi số vào quy trình cấp tín dụng, tạo điều kiện thuận lợi cho người dân và doanh nghiệp tiếp cận vốn tín dụng ngân hàng, đảm bảo chặt chẽ, an toàn.